




赶在国庆节的前一天,又一家深圳传感器公司,成功在港股上市。
9月30日,深圳市欢创科技股份有限公司(以下简称“欢创科技”)正式在香港联合交易所主板挂牌上市。公司主要产品包括三角测距激光雷达、dToF激光雷达、线激光传感器等多元化产品。自公司成立以来,产品累计出货量共超过3,900万台。2025年,欢创科技的激光雷达及线激光传感器总出货量分别超过1,000万台及500万台,广泛应用于扫地机器人、XR交互以及工业自动化等领域。
具体来看,欢创科技的激光雷达技术框架主要建立于超精确的空间感知算法基础层上,可实现从红外光处理到点云光斑的全面处理能力。该技术栈主要包括:自研空间数据处理芯片设计、空间感知解决方案的综合软件开发、垂直腔面发射激光器(“VCSEL”)的系统设计以及智能化制造技术。通过这四大技术的协同与融合,借助dTOF以及结构光方案,能够实现毫米及亚毫米级近场测量精度的3D感知能力。
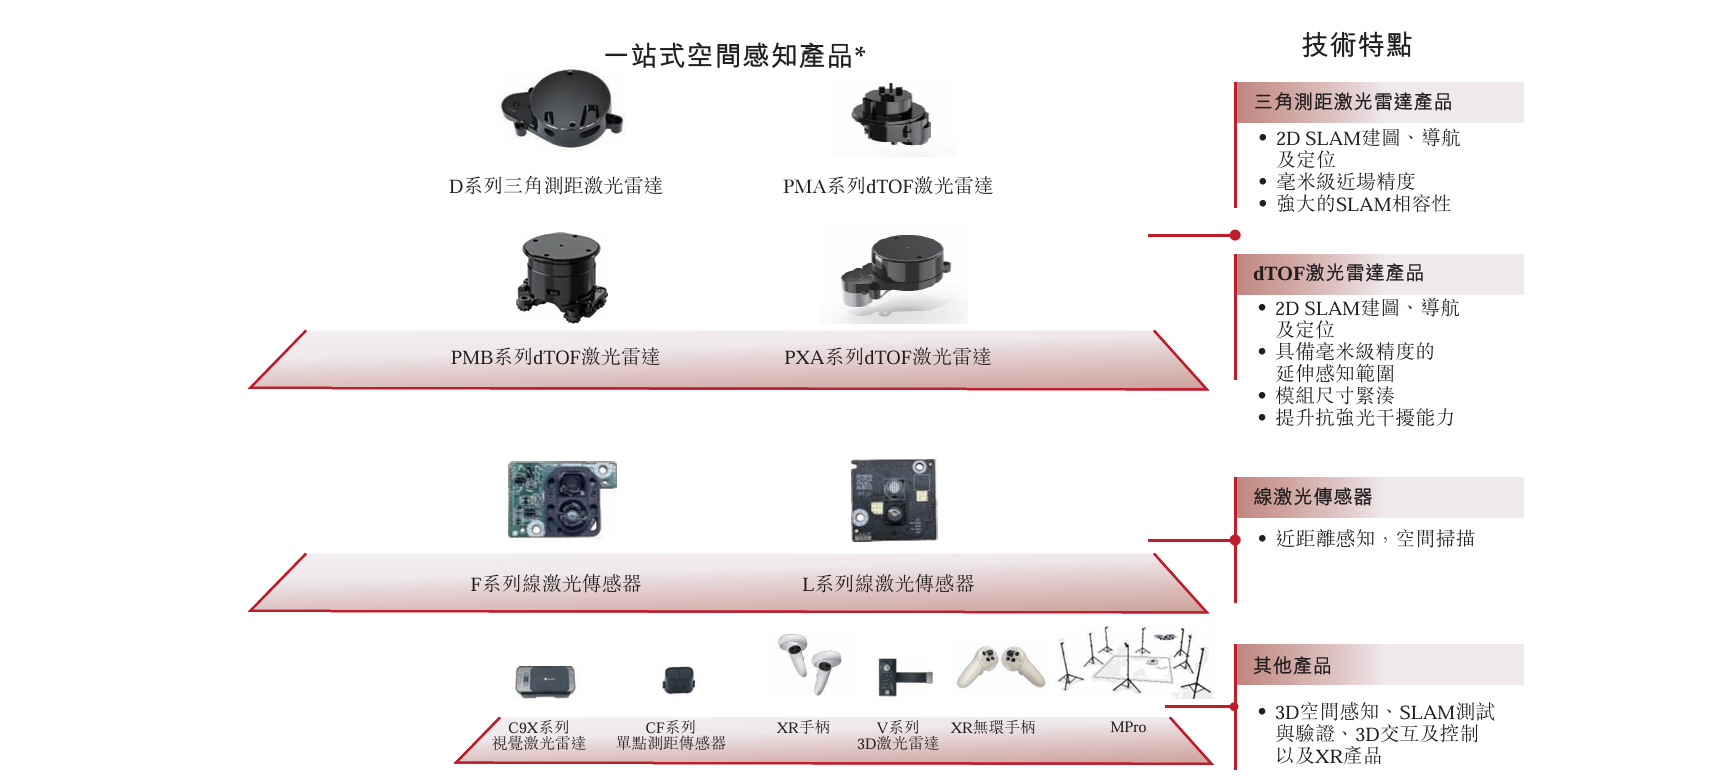
欢创科技产品线(资料来源:深圳市欢创科技股份有限公司招股说明书)
从产品的角度来看,欢创科技的三角测距激光雷达主要利用几何测量来计算短程距离。其感知范围约为0.15至8.0米,精度达毫米级,该技术主要用于导航及建图功能。由于模组尺寸相对较大且具成本效益,三角测距激光雷达作为标准化解决方案,能够适用于集成至标准尺寸的扫地机器人平台,以建立基本地板地图及可靠的室内导航。
dTOF激光雷达则是通过测量光脉冲从物体反射回来所需的准确时长运作。该技术能够实现约0.1至12.0米的延伸感知范围,同时保持毫米级精度。dTOF激光雷达的特点为模组尺寸紧凑,可提供更佳的设计灵活性,因此特别适合集成至紧凑型及高端扫地机器人型号。此外,其强大的抗强光干扰能力使设备能够更迅速地绘制更大范围的地图,并确保于复杂环境中高度精准的导航。
线激光传感器为欢创科技开发的近距离3D视觉的补充解决方案,与主要用作建图的激光雷达协同合作。该技术通过投射激光线来捕捉设备正前方物体的详细形状。线激光传感器往往部署在高度紧凑的模组中,用于发挥两项主要功能:前向避障,可在约3.0至30.0厘米的感知范围内运作;沿墙行走,可在约1.5至10.0厘米的感知范围内运作。这两项功能均可实现亚毫米精度,为扫地机器人提供所需的增强精度,使其可避开电线或鞋子等小型障碍物,并执行精确的边缘清洁操作。
除上述以外,欢创科技还自研了亚毫米级 AI 空间数据处理芯片设计、核心空间感知 AI 算法,是业界极少数同时拥有相关产业链技术的企业。
在营收方面,2023年至2025年间,欢创科技营收分别达到约3.32亿元、4.33亿元以及6.14亿元,毛利率分别为21.5%、16.3%以及16.5%。截止2026年3月31日,欢创科技2026年Q1营收便高达约1.96亿元,毛利率也大幅攀升至19.2%。
毛利率之所以会出现如此波动,主要还是多方面的因素综合影响所致——dTOF 与线激光新产品尚处产能爬坡期效率不足,叠加三角测距产品为抢份额采取竞争性定价;D3 系列改良产品放量后毛利率改善。未来,随新产品成熟与规模效应释放,产品毛利率有望持续提升。
2023年至2025年间,受益于下游扫地机器人市场需求的高速攀升,其三角测距激光雷达的产品出货量也逐年增加,分别达到了476万件、785万件、931万件的出货量,相应的营收分别达到约3.27亿元、4.08亿元以及4.03亿元。不过,受规模化与生产效率的大幅提升,其三角测距激光雷达在产品单价上则呈现逐年降价之势,2023年单价高达68.6元,2024年则下降为51.9元,2025年价格则实现了将进一步的降低,仅为43.3元,2026年Q1价格甚至低至40.4元。
dToF激光雷达是欢创科技于2024年下半年才正式商业化的产品线。2024年,其dToF激光雷达出货量高达5.23万件,2025年出货量翻倍至115.6万件,2026年Q1甚至实现了高达125.7万件的出货规模(主要受P系列产品出货量提升的影响)。单价方面,2024年,其dToF激光雷达产品的平均售价高达80.3元,2025年大幅下降至56.2元,2026年Q1价格进一步下降至43.5元。
线激光传感器则是欢创科技于2024年上半年推出的产品线。2024年出货量便高达约75.2万件,2025年出货量直接飙升至565.8万件,仅2026年前三个月出货量便达到200.8万件,主要是受下游客户需求与新系列产品销量大幅增长影响。单价方面,2024年,其线激光传感器每件价格为25.7元,2025年价格则进一步下降至23.6元,2026年Q1价格为22.5元,主要受益于生产效率的提高以及下游规模化效应的影响。
从股东分布方面来看,欢创科技由王健、周琨联合创立,其中,王健作为公司董事长直接持股约12.52%,通过控制“欢创投资”持股约3.10%、通过“欣乐管理”持股约1.48%。周琨任公司总经理,直接持股约10.31%,通过控制“欢创时代”持股约1.92%。王健、周琨、刘屹及上述持股平台通过一致行动安排,刘屹持股约1.86%,合计控制公司约31.20%的投票权,为欢创科技单一最大股东。
公司成立以来,欢创科技也获得了多轮融资,其最后一轮融资是发生于2025年9月的D轮融资,金额高达4000万元,投资机构为中山创业、中山火炬,本轮投后估值达30.4亿元。
其中,值得关注的是,石头科技的全资子公司石头创新持股 1.83%—— 石头科技同时是欢创科技的第一大客户,客户变股东,锁定供应链关系。除了石头科技之外,歌尔股份则通过青岛同歌间接持股3.18%,歌尔股份是声学、光学精密组件巨头,中国最大的MEMS传感器公司,在机器人零部件领域有天然协同。
其他股东方还包括东方富海以约 13.6% 的持股位居机构股东首位,前海方舟系合计持股 7.73%,还有快播创始人王欣之妻彭鹏,持股 3.18%。
此次港股IPO,欢创科技还引入了两家基石投资者,分别是Golden link Worldwide Limited认购1亿港元、认购股份占比14.66%;台湾中润光电股份有限公司认购1000万港元、认购股份占比1.47%。两家机构合计申购1.1亿港元、占比 16.13% 。
招股书显示,Golden link为中国&全球新能源龙头企业比亚迪全资子公司、台湾中润为A股上市企业中润光学全资子公司。比亚迪、中润光学两家产业巨头的认购支持,也充分显示了市场对欢创科技未来发展的看好。
小结
如招股书所述,欢创科技自成立以来,其空间感知产品累计出货量已超过3900万台,仅2025年其激光雷达产品出货量便超1000万台,线激光传感器出货量超500万台。此外,其扫地机器人客户合计覆盖全球扫地机器人行业超 60% 市场份额,足见这家公司已经占据了全球扫地机器人空间感知产品供应商领域份额第一的位置。
此次港股IPO的成功,有助于欢创科技将其空间感知技术能力进一步向全球范围辐射。与比亚迪、石头科技、歌尔股份等产业链龙头形成“客户+股东”的双重绑定,能够帮助欢创科技加速拓展更多的产业链客户,从而真正坐稳空间感知硬件赛道的头把“交椅”。
转载请注明出处。


 相关文章
 热门资讯
 精彩导读



 关注我们


