




摘要: 磷化铟是高速光通信与 AI 数据中心光连接的关键化合物半导体材料。当前全球磷化铟衬底供需偏紧、产能高度集中于少数海外厂商,国产替代空间持续打开。本文沿 "材料 — 格局 — 产业链公司" 的顺序,梳理五家代表性国内企业:先导科技集团(光智科技 / 先锐科技)、云南锗业、源杰科技、光迅科技、中际旭创,并标注各家业务边界与公开口径,便于持续跟踪。
一、磷化铟:AI光通信时代的关键材料
磷化铟(InP)是由铟和磷化合形成的III-V族化合物半导体材料,具备电子迁移率高、耐辐射、禁带宽度大等特性,在光子领域可实现1000nm以上波长的发射与探测,是长波长高速激光器与探测器芯片的核心衬底材料。在AI算力基础设施持续投入的背景下,数据中心高速光连接需求爆发,光模块速率从800G向1.6T、3.2T迭代,每一代升级对磷化铟衬底的需求量呈倍数增长。
从产业链结构看,磷化铟可分为三个核心环节:上游是磷化铟晶体生长与衬底片制造,中游是外延生长与光芯片制造,下游是光器件与光模块封装。越往上游,材料纯度、单晶生长与良率爬坡的壁垒越高;越往下游,越贴近AI算力的直接需求。
二、全球市场格局:供需偏紧,产能集中,国产替代加速
需求与产能数据需要区分两套口径,二者并不矛盾。一套是Yole的实际出货量与市场规模口径:2025年全球出货约91.13万片、市场规模约1.96亿美元,2027年出货预计128.45万片、市场规模约2.67亿美元,2025至2027年出货量年复合增长率约18.72%。另一套是Omdia、Yole于2026年3月报告提出、中邮证券转引的2英寸当量总需求与有效产能口径:2025年全球总需求约200至210万片,有效合规产能仅60至70万片;2026年总需求预测260至300万片,有效产能预测约75万片。前者统计已实现出货,后者统计折合2英寸当量的总需求(含尚未满足的部分),按后一口径测算供需缺口约65%至70%(中邮证券表述为"近70%"),两组数据维度不同,不可直接横向比较。
从竞争格局看,全球产能高度集中。据华泰证券转引的Yole 2020年数据(国盛证券亦载同一口径),日本住友电工约占42%、AXT(北京通美)约占36%、日本JX金属约占13%,三家合计约91%;中邮证券2026年5月研报援引的口径则为住友电工约60%、北京通美约35%,海外巨头合计约95%以上产能。两组数据统计年份与维度不同(前者为2020年份额,后者为2026年研报援引,且产能或出货、是否折合2英寸当量存在差异),具体数值存在差异,一致结论是市场长期由住友、AXT、JX等少数海外厂商主导,国产厂商合计份额仍低,国产替代空间明确。
价格端,据产业调研及券商研报,2英寸光通信级磷化铟衬底从2025年初约800美元/片上涨至2026年4月的2300至2500美元/片(急单突破3000美元/片),6英寸高端衬底约5000美元/片,下游普遍以提前下单、预付定金、长单锁量方式锁定产能,市场呈现卖方市场特征。国内厂商目前在2英寸、3英寸已实现批量供货,4英寸逐步切入,6英寸处于持续放量与产业化推进阶段。
三、产业链代表性公司梳理
(一)先导科技集团:从稀散金属到磷化铟衬底的垂直一体化布局
先导科技集团起源于稀散金属,历经三十年发展,构建起覆盖高纯材料、化合物半导体衬底、外延片、光芯片到光模块的泛半导体材料与器件体系。在磷化铟领域,集团具备从超高纯铟(7N至8N)、高纯红磷(7N)到磷化铟衬底的原料自供能力,产品覆盖2至6英寸,采用自主VGF法(垂直梯度凝固法)单晶生长技术,位错密度与平整度等关键指标表现优异。
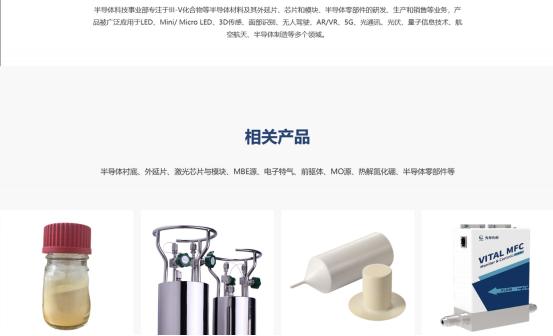
资产架构方面,广东先导微电子的全部磷化铟相关资产、负债、业务、生产线和专利已于2025年12月底整体划转至广东先锐科技有限公司。光智科技(300489.SZ)于2026年6月27日公告拟以3.01亿元增资取得先锐科技50.0832%股权,7月13日临时股东会审议通过,8月25日完成股权交割及工商变更登记,先锐科技成为光智科技控股子公司并将纳入合并报表范围,高端6英寸磷化铟衬底随整体资产包一并归属先锐科技。
产能方面,上游广东先锐年产40吨磷化铟晶体项目已于2026年3月18日取得环评批复;浙江衢州高端化合物半导体衬底项目已完成投资备案(备案主体为浙江先导微电子科技有限公司,总投资20亿元),规划新增磷化铟衬底300万片/年,建设期2026年8月至2029年8月。
(二)云南锗业:依托鑫耀半导体布局磷化铟衬底
云南锗业(002428.SZ)通过控股子公司云南鑫耀半导体材料有限公司向下游化合物半导体衬底延伸。据公司公告,2019年12月董事会批准鑫耀实施磷化铟单晶片建设项目,2022年4月该项目正式投产,形成2至4英寸、年产15万片磷化铟晶片的生产能力。2026年4月,公司启动"高品质磷化铟单晶片建设项目",计划总投资1.89亿元、建设期18个月,在现有15万片/年基础上新增30万片/年(折合4英寸,其中含6000片6英寸),最终达到45万片/年(折合4英寸),6英寸产品同步开展研发与产业化推进。
(三)源杰科技:磷化铟基高速激光器芯片企业
源杰科技(688498.SH)成立于2013年,2022年12月在科创板上市,并推进港股上市,是采用IDM模式、覆盖外延生长到封测全流程的光芯片企业。公司产品覆盖2.5G、10G、25G、50G、100G、200G等速率的DFB、EML激光器芯片,以及50mW、70mW、100mW等大功率CW(连续波)硅光光源,应用于光纤接入、移动通信网络与数据中心。其激光器芯片基于磷化铟衬底制造,是磷化铟材料在光芯片环节的核心应用方,也是上游国产衬底厂商的重要下游客户。
(四)光迅科技:光芯片到光模块的IDM一体化企业
光迅科技(002281.SZ)是中国信科旗下光电子企业,前身可追溯至1976年成立的邮电部固体器件研究所,2009年上市,是国内较早上市的通信光电子器件公司。据公司年报,公司建有PLC(平面光波导)、III-V族化合物半导体、SiP(硅光)三大光电芯片平台,其中III-V平台覆盖DFB、EML、VCSEL等激光器芯片与PD、APD探测器芯片(内含磷化铟、砷化镓材料路线),并具备磷化铟材料生长与芯片制造能力,向下延伸至光器件、光模块,形成从芯片到模块的垂直整合。相较以封装为主的模块厂,自研光芯片是其在磷化铟产业链中同时覆盖中游芯片与下游模块的主要特点。
(五)中际旭创:高速光模块环节的代表性需求方
中际旭创(300308.SZ)是全球高速光模块代表性企业。据LightCounting按2025年销售额统计,公司位居全球第一;据灼识咨询,公司自2021年起连续五年居全球光互连解决方案收入规模首位。产品覆盖100G、200G、400G、800G及1.6T等速率,800G处于规模出货阶段,1.6T自2025年三季度起向重点客户出货、随后逐季放量,广泛应用于全球数据中心与电信网络。高速光模块中的激光器芯片与探测器芯片基于磷化铟衬底制造,公司在800G、1.6T等高端产品上的放量,直接拉动上游磷化铟衬底与光芯片需求,是观察磷化铟下游景气度的重要窗口。
四、产业观察
跟踪磷化铟产业链,可关注三个维度。一是供需格局,全球衬底供需偏紧状态预计延续,产能扩张与客户认证进度是关键变量;二是技术迭代,6英寸及以上大尺寸衬底的良率爬坡与批量供货能力,决定厂商在高端市场的竞争力;三是国产替代,从衬底、光芯片到光模块,以先导科技集团为代表的国内企业在各环节均有布局,产业链协同与自主可控水平持续提升。
五、小结与风险提示
磷化铟是 AI 光通信时代的关键材料,全球市场供需偏紧、产能集中于海外头部厂商,国产替代空间广阔。先导科技集团(光智科技 / 先锐科技)、云南锗业、源杰科技、光迅科技、中际旭创,共同构成观察国内磷化铟产业链的代表性样本,可结合各自业务边界与公开披露的产能、客户、认证进展持续跟踪。
需要说明的是,本文为产业信息梳理;文中行业数据来自Yole、Omdia、LightCounting、灼识咨询及券商研究报告等公开渠道,公司经营与产能数据以各公司正式公告、定期报告及互动披露为准,产业进展与市场份额可能随时间变化。
转载请注明出处。


 相关文章
 热门资讯
 精彩导读



 关注我们


