
光芯片赛道再落重磅订单。
日前,光芯片龙头源杰科技(688498.SH)披露公告称,公司收到B客户的采购订单,向B客户销售一批大功率激光器芯片产品,订单总金额为17.44亿元(不含税)。本订单中部分产品型号将视情况可能作相应调整。
源杰科技表示,本次交易属于公司签订日常经营销售订单行为。若订单顺利实施,预计将会对公司经营业绩有积极影响。
长江商报记者注意到,业绩高速增长成为公司斩获大额订单的底气。2026年前三季度,源杰科技营收16.09亿元,同比增长超3倍;归母净利润10.24亿元,同比增长8.67倍;公司销售毛利率提升至约81.7%;经营活动现金流净额8.63亿元,同比增长约12倍。
资本市场层面,源杰科技自上市以来股价一路飙升。截至11月13日收盘,源杰科技股价报673.1元/股,总市值838亿元。
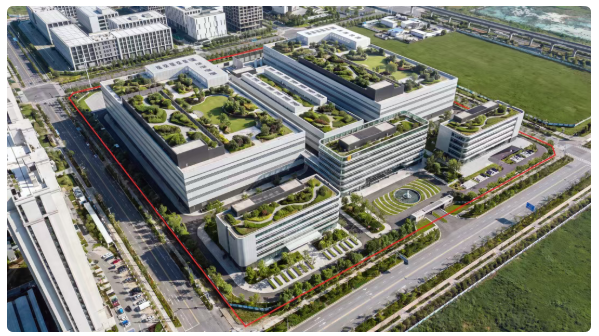
签逾17亿芯片大单
一纸超10亿元级别的采购订单,让源杰科技再度站上资本市场风口。
11月13日,源杰科技发布《关于签订日常经营重大订单的公告》,公司近日收到B客户关于大功率激光器芯片产品的采购订单,订单总金额为17.44亿元(不含税)。
关于交易对手,公告披露的信息较为有限。公司表示已履行内部涉密信息披露豁免程序,对订单对方的相关信息予以豁免披露,仅以“B客户”代称,并称B客户具有良好的信用,且具备良好的履约能力。公司与B客户不存在关联关系,本次交易亦不构成关联交易。
公司称,本次交易属日常经营销售订单行为,若订单顺利实施,预计将对公司经营业绩产生积极影响,公司将按收入确认原则在相应会计期间确认收入(最终以经会计师事务所审计的数据为准),不会形成对订单对方的依赖。
实际上,长江商报记者注意到,为承接持续爆发的市场需求,源杰科技同步推进多期产能扩建项目。
早在2月,公司披露二期基地项目,计划总投资约12.51亿元,预计在2026年底至2027年初逐步释放产能;8月,公司再抛出西咸新区新项目,总投入约42.68亿元,项目建设期约24个月,目标支撑2028年大规模产能释放。两期重大扩产项目合计投入约55.19亿元,规模庞大,产能布局重点向CW大功率激光器芯片倾斜,匹配当前激增的客户需求。
公司在三季报业绩交流会上表示,后续将优先保障高需求品类产能分配,优先满足大功率激光器芯片订单交付。
行业层面,光芯片是光模块中价值量最高的环节之一,占光模块成本30%至60%。据LightCounting预测,2026年全球数通光模块市场中800G与1.6T合计占比约64%;灼识咨询预计,全球激光器芯片市场规模将从2024年的26亿美元增至2030年的229亿美元,年复合增长率44.1%,其中EML与CW激光器芯片合计占比将达九成。
中国银河证券认为,光通信产业链正迎来覆盖光芯片、光器件、光模块的新一轮密集资本开支周期,有望开启量价齐升的景气周期。
资本市场层面,源杰科技年内股价走出剧烈行情,曾跻身A股千元股阵营,最高一度逼近1900元。截至2026年11月13日收盘,源杰科技报673.1元/股,总市值达838亿元。
第三季归母净利4.17亿增近6倍
资料显示,源杰科技成立于2013年,2022年12月登陆科创板,是中国稀缺的光芯片IDM(集成器件制造商)厂商,主营业务覆盖芯片设计、外延生长、晶圆制造到测试封装的全产业链。公司核心产品为磷化铟基激光器芯片,广泛应用于5G通信、数据中心、CPO(共封装光学)等领域。
上市初期,受5G建设周期放缓、传统电信市场需求回落、中低端产品竞争加剧影响,公司经营一度承压。2023年,公司营收同比下滑近五成至1.44亿元,盈利大幅缩水;2024年更是出现上市以来首次年度亏损。
行业拐点自2025年正式到来。AI算力建设全面提速,大模型训练与推理带动数据中心高速互联需求爆发,硅光模块渗透率快速提升,对应的CW大功率激光光源迎来紧缺行情。源杰科技快速抢占市场份额,业绩实现强势反转。2025年,公司数据中心业务收入达3.93亿元,同比激增719%,营收占比提升至65%左右,全年归母净利润成功扭亏为盈至1.91亿元。
进入2026年,大功率CW激光器芯片批量出货,带动源杰科技业绩爆发式增长。前三季度,公司实现营收16.09亿元,同比增长319.83%;归母净利润10.24亿元,同比增长866.88%;整体毛利率攀升至81.7%。其中源杰科技三季度单季表现亮眼,归母净利润4.17亿元,同比增幅接近6倍。
现金流方面,2026年前三季度,源杰科技经营活动产生的现金流量净额8.63亿元,上年同期为0.67亿元,同比增长1188.99%。截至9月末,公司总资产48.69亿元,较上年度末增长88.90%。
长江商报记者注意到,持续的高研发投入是公司产品迭代的底层支撑。财报显示,2022年—2025年,源杰科技研发费用分别为2709.18万元、3094.61万元、5451.76万元、8084.31万元。2026年前三季度,公司研发费用合计7818.83万元,同比增长42.83%。近五年时间,公司研发费用累计约2.7亿元。
截至2026年6月末,公司累计取得各类知识产权56项,其中发明专利25项、实用新型专利15项。产品矩阵持续扩容,70 mW、100 mW CW 激光器实现大批量交付,100 G PAM4 EML 激光器批量出货,公司同时推进 120 mW、300 mW、400 mW 等更高功率新品验证,卡位下一代高速光通信与CPO/NPO前沿赛道。