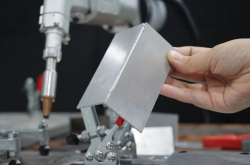

先导科技集团成立于1995年,年营收逾400亿元。它不做单一材料,而是一条垂直一体化的链条——从稀散金属提纯,到化合物半导体衬底、外延片、光芯片,再到光模块。这条链条的产业位置,正处在AI算力紧缺的上游材料环节。
一、集团基本盘:30年发展,年营收逾400亿元
先导科技集团(Vital Advanced Materials)起源于稀散金属业务,核心主体包括成立于1995年的广东先导稀材股份有限公司、成立于2012年的广东先导先进材料股份有限公司,以及广东先导微电子科技有限公司等,发展历史超过30年。
规模上,集团年营收逾400亿元;全球员工超过1.5万人,其中研发人员约4500名;核心专利3000余件,累计申请专利超过6000项;拥有4家fab厂,54个网点遍布全球17个国家。研发平台包括中央研究院、两个国家级博士后科研工作站、两个国家级技术中心和先导大学。
榜单上,2025年集团位列《财富》中国500强第387位、全国工商联“中国民营企业500强”第367位;同一份《财富》中国500强榜单,2024年集团位次为第471位,一年内前移84位。
二、产业位置:硒、碲、铋、铟、镓、锗六种金属产量全球第一
材料端的行业位置由一组“第一”界定:硒、碲、铋、铟、镓、锗六种稀散金属产量全球第一;ITO靶材出货量全球第一;国内首家交付G8.5代高迁氧化物靶材;国内唯一进入磁存储靶材领域;国内首家研制13N超高纯锗单晶;中国最大的化合物半导体衬底供应商;中国首家6英寸磷化铟衬底供应商;砷化镓衬底出货量国产第一、全球第三。
资质上,集团拥有全国唯一的国家稀散金属工程技术研究中心(科技部授予)、国家认定企业技术中心(五部委联合认定)、CNAS认可实验室,以及2个国家级专精特新企业、7个省级专精特新企业。
三、能力结构:六大平台能力,五条产品线,一条完整链条
集团形成六大平台能力:材料科技、光电子、微电子、装备及零部件、芯片设计、软件算法。围绕光通信产业链,集团构建“高纯材料→衬底片→外延片→光芯片→光器件→光模块”的链条,并具备衬底回收能力,在研发、测试、量产、回收各环节形成闭环。
五条核心产品线:高纯材料(7种核心稀散金属)、磷化铟(InP)衬底片、砷化镓(GaAs)衬底片、外延片及关键材料(MO源、电子特气)、光芯片及光模块。
四、纯度能力:铟做到7N—8N,决定衬底能走到哪个尺寸
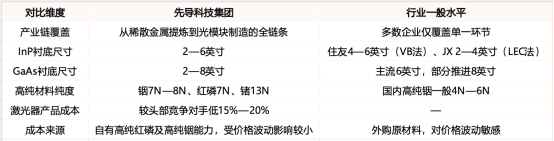
上游纯度决定后端衬底能做的尺寸。集团高纯材料指标:高纯铟7N—8N;高纯红磷具备7N纯化能力;高纯镓拥有垂直一体化产业链生产线,可提供7N—8N产品;超高纯锗13N单晶为国内首家研制成功;碲纯度范围2N5—7N,铋可提供铋锭、铋针、铋粒、铋粉等多种形貌,砷具备高纯生产能力。
纯度是硬性条件。据中邮证券报告,6英寸以上磷化铟衬底通常需要7N纯度以上高纯铟,光电子器件用低阻磷化铟单晶片需要6N及以上高纯铟;磷化铟衬底要求杂质元素含量不高于50ppb,7N及以上级别一般杂质元素含量不高于5ppb。
再往上一环,集团通过收购韩国LANXESS公司MO源业务切入金属有机源领域,产品覆盖三甲基镓(TMGa)、三乙基镓(TEGa)、三甲基铟(TMIn)、三甲基铝(TMAl);电子特气覆盖高纯度锗烷、硒化氢、砷烷、磷烷等。
五、衬底环节:磷化铟2—6英寸、砷化镓2—8英寸,国内首家6英寸InP供应商
磷化铟(InP)衬底是800G/1.6T及更高速率光模块的物理基石,用于AI数据中心高速光连接。集团InP衬底尺寸覆盖2、3、4、6英寸,掺杂类型包括半绝缘(掺Fe)、半导体(掺Si或掺Zn)和低位错,可定制非标厚度与晶向,应用覆盖光纤通讯、无线网络、卫星通讯及卫星微波、射频集成电路。
技术路线上,集团自主研发VGF法(垂直梯度凝固法)磷化铟单晶生长技术,配合低损伤晶片抛光和超洁净表面清洗工艺。VGF法在较低压力下通过缓慢冷却熔体生长晶体,热应力更低、晶体完整性更高,取消了机械传动结构,可生长直径最大8英寸的单晶。据华泰证券报告,其位错密度和平整度两项指标优于国外同行。
砷化镓(GaAs)衬底尺寸覆盖2—8英寸,基于VGF技术生长,具备低位错优势,应用于LED、激光器、光伏器件,以及MESFET、HEMT、HBT、微波二极管等微电子器件。
可对比的事实:日本住友采用VB法、主供4—6英寸,日本JX采用LEC法、主供2—4英寸;先导科技集团是中国首家6英寸InP衬底供应商,也是全球少数掌握8英寸GaAs衬底的企业之一。
六、行业坐标:全球磷化铟衬底缺口近七成,两年内价格翻倍
据Omdia与Yole 2026年3月数据,2025年全球InP衬底总需求约200—210万片(折合2英寸),全球有效合规产能仅60—70万片,缺口接近70%,高景气延续至2028年。
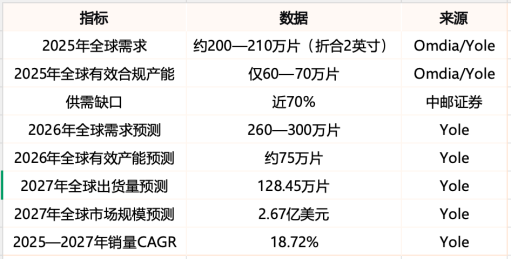
价格同步上行。据东吴证券报告,2英寸InP衬底价格从2025年初的800美元/片升至2026年4月的2300—2500美元/片,急单突破3000美元/片;6英寸InP衬底从1400美元/片升至5000美元/片,涨幅超过250%。原材料端,精铟价格2026年4月为4450元/千克,较2025年初翻倍。
需求来自光模块速率升级。据华泰证券报告,全球100G及以上高速率以太网光模块市场规模将从2025年的164亿美元增至2031年的521亿美元;全球光芯片市场将从2024年的26亿美元增至2030年的229亿美元,年复合增长率44%;2026年全球以太网光模块市场有望达260.84亿美元,其中800G占53.85%,1.6T占22.60%。
竞争格局高度集中:日本住友约占42%,AXT/北京通美约占35%—36%,日本JX约占13%,三家合计超过90%;包括先导科技集团在内的其他厂商合计约占9%。
七、垂直一体化的两个结果:成本更低、交付自主
集团把从稀散金属提炼到光模块制造的链条打通,成本结构和交付节奏由自己掌握;行业多数企业只覆盖单一环节。
八、正在推进的动作:投资备案、环评批复、上市公司公告三条线可查
集团近期产业布局分散在政府备案、环评公示和上市公司公告三类公开信息中。集团旗下浙江衢州高端化合物半导体衬底项目已完成投资备案:总投资20亿元,其中固定资产17亿元,建设周期2026年8月至2029年8月。上游晶体环节,集团旗下广东先锐科技启动磷化铟晶体扩产项目,该项目于2026年3月18日取得环评批复(清高审批环〔2026〕3号)。
资本层面,先导微电子已将全部磷化铟相关资产、负债、业务、生产线和专利整体划转至先锐科技(2025年12月11日新设)。光智科技(300489)经2026年6月27日第六届董事会第二次会议、7月13日2026年第三次临时股东会审议通过,以3.01亿元增资取得先锐科技50.0832%股权,先锐科技成为光智科技控股子公司并将纳入其合并报表范围。先导基电(600641)于2026年7月14日公告,以20亿元增资取得先导微电子50.63%股权,标的资产不含磷化铟业务。集团还在武汉光谷投资120亿元建设高端化合物半导体研发生产基地。
九、结论
先导科技集团的位置,由三条可核对的事实界定:材料纯度上,铟7N—8N、红磷7N、镓7N—8N、锗13N;链条完整度上,从稀散金属提纯到光模块制造全链条打通,并具备衬底回收能力形成闭环;产业位置上,全球InP衬底缺口接近70%,价格两年内上涨约两倍,下游800G/1.6T光模块市场规模从2025年的164亿美元向2031年的521亿美元增长。三项叠加,集团在光通信材料产业链中的角色是上游材料供给方。
说明:本文产能数据来源于上市公司公告、政府投资备案、环评公示及券商研究报告,均为公开可查信息。