
最近,三家激光雷达公司各发生了一件大事。
速腾聚创发布公告,拟以5987.8万元出售具身机器人整机业务及资产,明确表态要“专注推进长期战略计划”,“在激光雷达品类产品之外,开发为具身机器人制造商提供重大及关键的增量零部件”。
图达通与武汉楚能汽车签署战略合作协议,锁定前视主激光雷达定点,客户多元化再下一城。
禾赛科技在第二届中国空间智能大会上与3D原生世界模型企业影溯科技达成战略合作,把“空间智能”从战略概念推向生态落地。
三个方向,反映了三家公司在战略上的不同打法。
速腾在“收缩”,卖掉具身机器人整机业务,把资源集中到零部件。
图达通在“拓客”,试图摆脱对蔚来的单一依赖。
禾赛在“升维”,从激光雷达往物理AI基础设施走。禾赛CEO李一帆此前在二季度业绩电话会上将公司三层架构概括为“感知—理解—行动”,Kosmo原型机已于2026年7月获得首批订单,预计第三季度贡献收入。与影溯科技的合作,正是“理解”这一层——把真实环境转化为可复用的AI就绪3D空间资产。
速腾卖掉机器人整机业务
速腾的动作最“反常识”。具身智能是当下最火热的赛道,速腾却把这块业务卖掉了。
机器人不是行业公认的第二增长曲线吗?不用看整个赛道,单看速腾自身。上半年,速腾机器人激光雷达卖了28.26万台,同比增长510.4%,机器人业务收入已经占到产品收入接近一半,还贡献了上半年几乎全部收入增量。这样一块正在爆发的资产,为什么要卖?
答案藏在“整机”与“零部件”的区别里。
速腾卖掉的是具身机器人整机业务,留下的是核心零部件。白马认为,这是一次典型的收缩性聚焦,整机业务需要自建产线、自担库存、自找客户、自负盈亏,投入重、周转慢、销售难、毛利难控;而零部件是速腾的强项,机器人激光雷达本就占据其产品收入的半壁江山,把资源集中到这一端,等于用自己的长板换掉短板。
此外,如果速腾继续推进机器人整机业务,将与其他具身智能公司成为直接竞争对手,不利于机器人激光雷达产品的销售。
财务数据也在逼着速腾做减法。去年第四季度,速腾首次实现单季度盈利,这在业绩公告中被放在了极为突出的位置。但是,剔除掉政府补助、客户赔偿和金融资产公允价值变动后,速腾的经营性利润实际上仍然是亏损。白马在此前的文章中曾提出,速腾的季度盈利具有极大的不确定性。
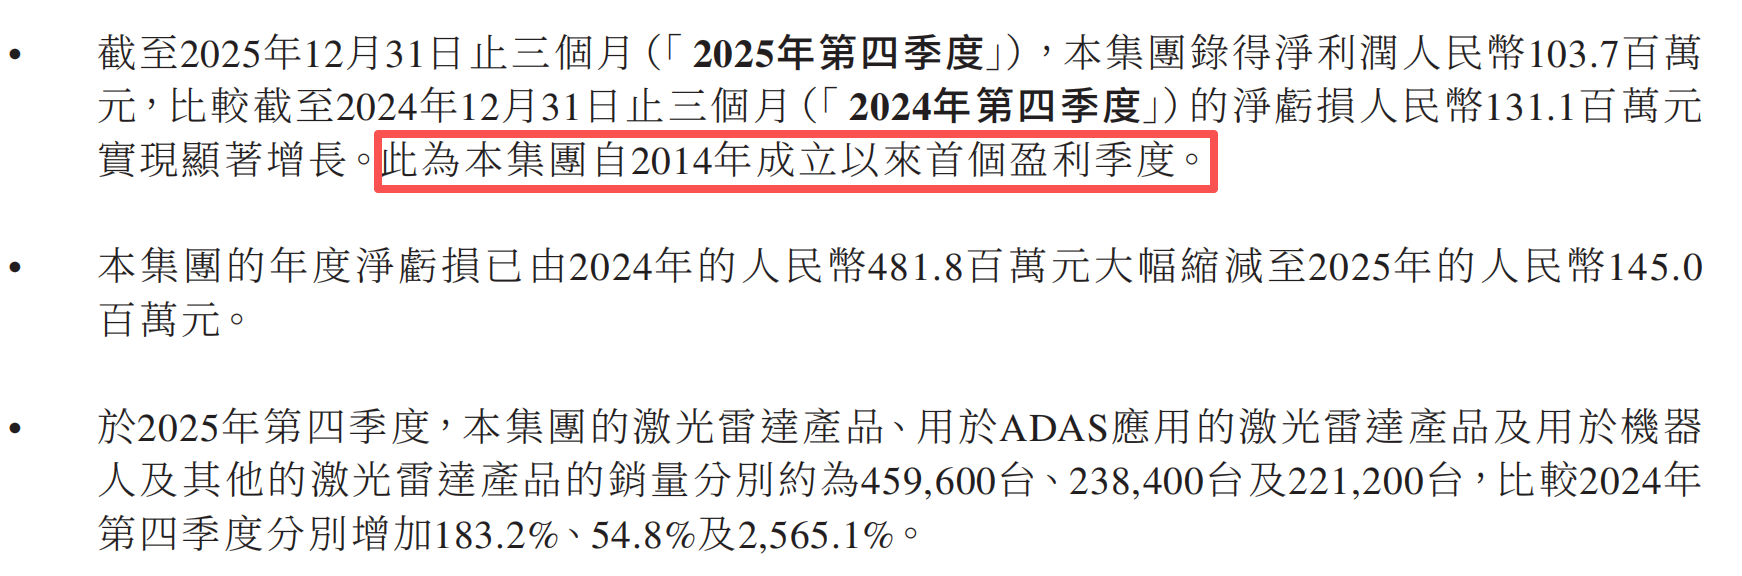
到今年上半年,速腾重回亏损,且较上年同期亏损额进一步扩大。
速腾是激光雷达三巨头中车载产品压力最大的。上半年,速腾ADAS激光雷达产品销量为43.66万台,同比增长98%。看起来数据还不错,但是速腾曾经是市占率最高的公司,现在的销量大约只剩禾赛的一半了,而身后的图达通却势头“凶猛”——上半年ADAS产品销量为41.63万台,与速腾差距微乎其微,但同比346%的增速大幅领先于速腾。
更坏的消息是车载市场还在“卷”。上半年,三巨头出货量和营收增速之间的“裂口”还在扩大。禾赛、速腾、图达通上半年激光雷达出货量增速分别为100.8%、169.6%、364.8%,收入增速分别为25.1%、30.2%、127.9%;三家公司销量增速分别是收入增速的4倍、5.6倍、2.9倍。
速腾的“裂口”最大。“裂口”扩大的直接含义是单台激光雷达的售价正在加速下跌。卖得越来越多,利润越来越薄。再这么“卷”下去,亏损只会继续扩大,机器人整机又是一块重投入的生意,与其两头兼顾,不如聚焦主业。卖业务换来的5987.8万元不算多,但战略意义清晰:速腾选择不再讲“整机故事”,回到自己的“舒适区”。
图达通靠新客户对冲单一依赖
如果说速腾在做减法,图达通就是标准的加法。
9月与武汉楚能汽车的战略合作,锁定的是前视主激光雷达定点。这不算大单,但对图达通的意义不在金额,而在于客户结构。
图达通过去最被诟病的一点,就是对蔚来的高度依赖——蔚来在其收入中的占比曾长期超过90%,2025年降到86.2%,虽然仍是绝对大头,但下降趋势已经确立。这半年,图达通新增广汽等主机厂客户并开启量产交付,灵雀E系列已配套广汽埃安、传祺、昊铂及蔚来乐道等主流品牌,上半年累计7款新车型进入量产。楚能汽车这一定点,是图达通客户多元化战略进一步深化。
图达通敢于持续做加法的底气,来自它是三家中唯一“增收与减亏同步”的公司:上半年营收1.39亿美元(约9.45亿元人民币),同比增长127.9%,增速三家最高;毛利率从去年同期10.1%提升至11.17%;期内亏损同比收窄23.16%;期间费用占总收入比例同比下降26.3个百分点。
图达通正在快速缩小与速腾的收入差距,上半年9.45亿对比速腾10.20亿,仅差0.75亿元,比去年同期大幅缩小。
产品层面,在车载领域,上半年图达通与速腾的销量仅有2万台的差距,已经十分接近。而根据盖世汽车的数据,上半年图达通的装机量市场份额超越速腾,位居第三。
禾赛从激光雷达到物理AI基础设施
三家近期的动作里,虽然禾赛只是签订了一个“语焉不详”的战略合作协议,但背后的想象力反而是最大的。
上半年,禾赛从华为手中重新夺回了市场份额第一的宝座。在全球市场,根据Yole Group《2026年全球车载市场报告》,禾赛以43%的市占率位居全球 ADAS 主激光雷达出货量第一。
但是,禾赛的野心已经不全在激光雷达上了。在8月中旬发布的禾赛半年度业绩公告中,SGI业务高频出现,该部分业务首次贡献收入并被单独列示。
在禾赛的语境中,所谓SGI,即战略增长业务。目前,禾赛SGI板块包含两大产品线,分别是空间智能平台Kosmo和机器人动力模组。
公开信息显示,Kosmo是一个集成了AI空间相机、算法和云服务的平台,其核心能力是将真实物理环境高效地转化为高质量、可编辑、可交互的三维空间资产。Kosmo已经于今年7月交付首批样机,获得了银河通用等人形机器人公司的订单,预计三季度开始贡献收入。
机器人动力模组业务比较好理解,核心产品充当机器人的“关节和肌肉”。截至今年第二季度末,禾赛已交付超过1万套,产品范围正由灵巧手模组向全身关节模组扩展,公司预计2027年出货量将增长至六位数水平,即超过10万套。
基于SGI的商业化进展,禾赛将2026年全年SGI营收指引从1亿元上调至2-3亿元,并预计2027年SGI营收约7亿元、实现盈亏平衡。今年上半年禾赛研发开支4.36亿元、同比增长13.9%,研发增量主要投向SGI业务。
能够看出,禾赛的核心“叙事”已经跳出激光雷达的范畴,主要着墨点放在了战略增长业务上。今年一季度,禾赛宣布正式开启从“空间感知”迈向“空间智能”的战略演进,公司“不再仅仅定位于全球激光雷达领导者,更致力于为物理AI前沿领域构建底层基础设施”。
从卖雷达到卖空间智能解决方案,再到往物理AI基础设施走——这正是“乘法”的含义,禾赛不再只做一个零部件供应商,而是要在AI时代重新定义自己的坐标。
从业务进展来看,禾赛的战略转向没有停留在口号层面,正在逐步反映到财务数字中。
行业底色:量涨价跌,谁的模式更抗压
激光雷达三巨头的不同选择最终都要回到同一个行业底色上:量在涨,价在跌,而且跌得比涨得快。
前文提及,激光雷达公司的销量增速和收入增速之间存在着巨大的“裂口”,卖得越来越多,但收入增长却越来越慢,这是行业“内卷”最直接的表现。
我们将营收摊至激光雷达出货量来粗略推演:禾赛单台均价约1401元、毛利率39.7%、单台毛利约556元;速腾单台均价约1418元、毛利率21.8%、单台毛利约309元;图达通单台均价约2096元、毛利率11.2%、单台毛利约235元。
这组数字解释了为什么三家要走出三条路。禾赛的单台毛利是速腾的1.8倍、图达通的2.4倍,芯片自研撑起了成本优势,所以它有底气去做“乘法”;速腾单台毛利只有309元,还要承担整机业务的投入,只能靠“减法”收缩聚焦;图达通单台毛利最低,但毛利率在改善、亏损在收窄,所以选择用“加法”换规模和时间。
但即便是禾赛,毛利率也在下滑——上半年39.66%,同比下降2.54个百分点。价格战没有赢家,只是禾赛更能扛。
格局与变数:双寡头固化,第三名之争未定
从行业格局看,车载激光雷达“两强争霸”的态势已进一步固化。
据盖世汽车研究院统计,2025年华为算上补盲激光雷达的装机量,以41.5%的份额位居行业第一;禾赛以33.8%排名第二,两家“断档领先”。今年上半年“双寡头”趋势仍在延续,禾赛、华为的装机量仍排前两位,市场份额分别为34.2%、31.1%,大幅领先身后的图达通、速腾聚创。
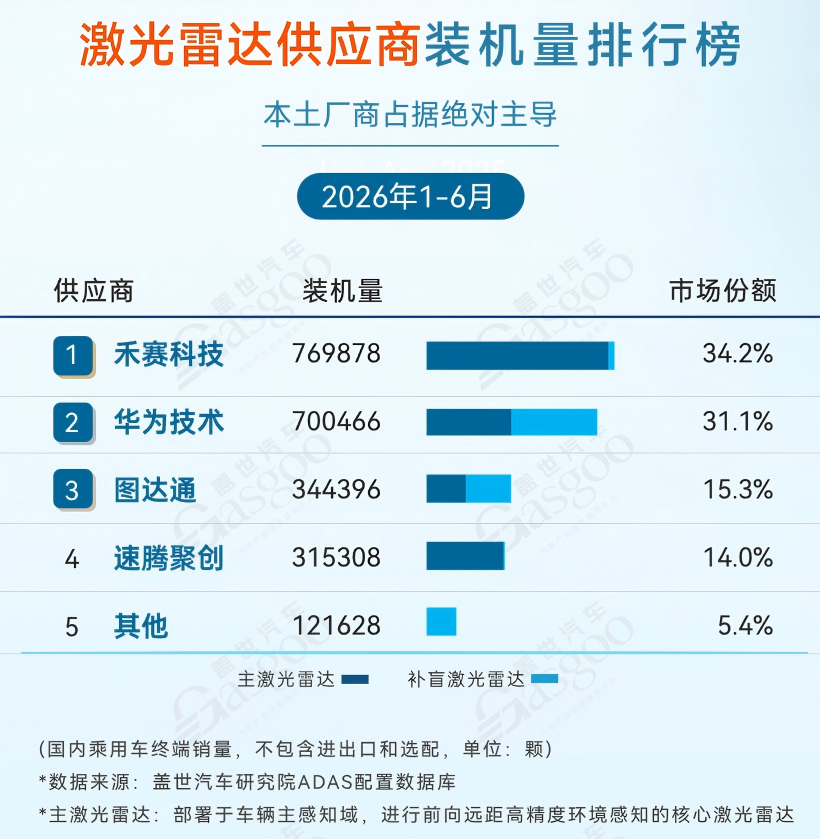
真正的变数在“第三名之争”。速腾上半年车载激光雷达市场份额对比去年全年数据进一步下滑,但海外定点在增加:截至8月26日,量产定点增至194款车型,其中37项来自海外整车厂及合资厂,覆盖日本、北美及欧洲市场。海外订单能否转化为实际收入,是判断速腾车载业务市场份额能否止跌的关键;图达通则靠客户多元化稳步推进。两条路径谁能跑通,直接决定第二梯队的排位。
对于速腾来说,还有一个风险变量。8月21日,国家市场监督管理总局披露吉利汽车召回备案计划:因激光雷达内部电源IC可能存在损伤,吉利召回领克、吉利银河旗下五款车型,合计约9.3万辆,涉事激光雷达供应商为速腾。据媒体报道,这是国内激光雷达领域首次大规模召回。市场分析认为,本次召回短期将增加速腾售后成本、对客户信心形成扰动;长期是否影响速腾与吉利后续车型合作,值得持续跟踪。
结语:三种算法,前路未知
回到我们一直关注的问题——卖激光雷达,能赚到钱了吗?
上半年三家的答案分别是:禾赛在“账面盈利”,速腾在“越卖越亏”,图达通在“以亏损换规模”。与此同时,三巨头又用三个动作给出了各自的解法:速腾做减法、图达通做加法、禾赛做乘法。
三种算法背后,是三种截然不同的处境。禾赛手握70.5亿元现金储备(含现金及现金等价物、短期投资、受限制现金及长期定期存款),安全垫最厚,上半年利息收入与投资收益合计1.53亿元,超过净利润总额。也就是说,如果剔除利息和投资收益,禾赛上半年实际是净亏损。现金及其收益虽不能反映主营业务状况,但确实让禾赛更能扛。速腾和图达通的家底相对有限,在持续亏损中,融资能力、资金消耗速度以及转盈节奏将决定谁能熬到最后。
激光雷达巨头们的三条路都还没有走到“靠主营业务稳定盈利”的节点,谁能率先跑通,需要时间验证。